💰 PRESUPUESTO 2026
📢 MEMORIA EXPLICATIVA DE LA ALCALDIA
🗂️ ¿De que documento hablamos?
📘 La Memoria de la Alcaldía es la carta de presentación que el Alcalde firma para explicar, de forma directa, en qué se va a gastar el dinero de tus impuestos. Imagina que es el plan de ruta anual del Ayuntamiento. En este documento se detallan las prioridades del gobierno municipal, las promesas de mejora para el pueblo y cómo pretenden cuadrar las cuentas para que el municipio funcione correctamente durante todo el año.
🎭 Lo que esconde en el saco
🎯 “No es oro todo lo que reluce”, este refrán viene a decir, de forma sencilla, que una cosa puede parecer muy buena por fuera, pero cuando la miras con calma descubres que no es tan positiva como parecía. Y eso es justamente lo que ocurre con el presupuesto que se explica en este documento. Sobre el papel, todo se presenta como una buena noticia: hay más dinero, se habla de modernización, de mejoras para el municipio, de ayudas, de nuevas herramientas tecnológicas y de actuaciones en espacios públicos. Leído deprisa, puede dar la impresión de que 2026 va a ser un año de grandes avances para El Campello.
🔎 Pero cuando se bajan las palabras a los números, aparecen las dudas. Una de las más importantes es que casi la mitad del presupuesto se va en gasto de personal y funcionamiento interno del Ayuntamiento. Es decir, una gran parte del dinero no termina en mejoras visibles para los vecinos, sino en mantener la propia estructura municipal. Además, se prevé recaudar mucho más dinero a través de impuestos como el de vehículos o la plusvalía. Eso significa que muchos vecinos podrían pagar más, pero sin tener la garantía de que ese esfuerzo se traduzca en más obras, mejores servicios o cambios importantes en las calles.
⚖️ También llama la atención que la inversión real en proyectos nuevos sea bastante baja. En otras palabras, se anuncia un presupuesto grande, pero la parte que realmente sirve para transformar el pueblo sigue siendo limitada. Por eso este refrán encaja tan bien: porque recuerda que no basta con que algo suene bien o se presente con palabras bonitas. Lo importante es mirar en qué se gasta de verdad el dinero, quién hace el esfuerzo para llenarlo y qué beneficio concreto recibe luego el vecino. En resumen, el documento puede brillar en su presentación, pero al analizarlo con detalle se entiende que no todo lo que reluce es oro.
🧠 Lo que se deduce
- 🔥 Gasto interno disparado: El dinero destinado a pagar sueldos y personal (Gastos de Personal) sube un notable 11,82% y devora el 44,24% de todo el presupuesto disponible. Casi la mitad del dinero total se va a la maquinaria interna antes de pisar la calle.
- 🎈 Previsión de ingresos arriesgada: El Ayuntamiento planea recaudar un 87,37% más por el impuesto de plusvalía (I.I.V.T.N.U.) y un 43,44% más por el impuesto de vehículos (I.V.T.M.). Confiar el éxito de las cuentas en subidas tan drásticas de recaudación puede inflar el presupuesto con dinero irreal.
- 🏗️ Inversión real muy baja: Solo el 4,99% del presupuesto se destina a inversiones reales y obras nuevas para el municipio. El resto se consume casi en su totalidad en mantener la estructura y los gastos corrientes habituales.
- 🎁 Subvenciones «a dedo» sin competir: Se mantienen tres subvenciones nominativas directas (sin concurso público) para la Cofradía de Pescadores, la Junta Festera y la Escuela de Música. Aunque se justifica en el expediente, limita las oportunidades de otras asociaciones del pueblo.
- 🚫 Falta de grandes proyectos propios: El documento admite que la mayoría de las inversiones importantes dependen de dinero sobrante de años anteriores o de ayudas de otras administraciones. El Ayuntamiento muestra poca capacidad financiera propia para transformar el municipio con fondos del año actual.
💸 Consecuencias subida impuestos
💶 El Ayuntamiento de El Campello prevé recaudar mucho más dinero en 2026 a través de los impuestos que pagas directamente de tu bolsillo . En total, la recaudación por Impuestos Directos subirá un 14,58% respecto al año anterior, pasando de 16,5 a 18,9 millones de euros.
📌 A continuación, te desgloso en qué te va a afectar esta subida y cuáles son los riesgos reales para la economía del pueblo:
🚗 El Impuesto de Vehículos (I.V.T.M.) sube un 43,44%
- 📊 El dato: El Ayuntamiento planea pasar de recaudar 1,1 millones a casi 1,6 millones de euros por este impuesto.
- 👛 El impacto en tu bolsillo: Si tienes un coche, una moto o un vehículo comercial en el municipio, es muy probable que veas un aumento notable en el recibo anual que pagas por poder circular.
🏡 El Impuesto de Plusvalía (I.I.V.T.N.U.) se dispara un 87,37%
- 📈 El dato: La previsión salta de 1,9 millones de euros a más de 3,6 millones. Es el aumento más agresivo del presupuesto.
- 💥 El impacto en tu bolsillo: Este impuesto se paga al vender, heredar o recibir en donación una vivienda o terreno. Si tienes pensado realizar alguna de estas operaciones en 2026, el coste fiscal que afrontarás será significativamente mayor.
🚧 Los riesgos que conlleva
- ⛔ Previsiones de dinero que podrían ser irreales: Un aumento del 87% en plusvalías presupone que se van a vender muchísimas más casas o a precios mucho más altos que el año pasado. Si el mercado inmobiliario se frena, el Ayuntamiento no recaudará ese dinero, se generará un agujero económico y tendrán que recortar servicios a mitad de año.
- 🏢 El dinero va a la burocracia, no a las calles: Lo más preocupante para ti como vecino es el destino de este esfuerzo fiscal. Todo este extra de dinero que vas a pagar no se traduce en mejores parques o asfaltado. Coincide casi al milímetro con la subida del 11,82% en los sueldos y personal interno del Ayuntamiento (que pasa de 16,8 a 19,1 millones de euros). Básicamente, pagas más impuestos para sostener la estructura del propio Ayuntamiento.
📘 INFORME DE INTERVENCIÓN
🧾 ¿De que documento hablamos?
ℹ️ El Informe de Intervención es el examen detallado que realiza el «árbitro» o «controlador» financiero del Ayuntamiento (el interventor). Su función es vigilar de forma neutral que los políticos gasten el dinero público con cabeza. Además, comprueba minuciosamente si se cumplen todas las leyes económicas para proteger el dinero de los vecinos.
✅ Lo que certifica
📌 El refrán “Del dicho al hecho hay mucho trecho (y la realidad en el medio)”, encaja perfectamente con el contenido de todo el documento porque resume una idea muy clara: una cosa puede estar muy bien presentada sobre el papel, pero cuando se revisa a fondo la realidad aparece llena de problemas. Eso es precisamente lo que refleja el Informe de Intervención sobre el presupuesto de 2026. A simple vista, las cuentas del Ayuntamiento pueden parecer correctas, equilibradas e incluso tranquilizadoras, porque formalmente cumplen una serie de requisitos y se presentan como si todo estuviera previsto y bien atado. Sin embargo, el interventor, que es quien revisa técnicamente las cuentas, advierte de que detrás de esa apariencia hay datos muy preocupantes.
⚠️ La principal alarma está en los ingresos. El documento explica que el Ayuntamiento ha presupuestado más de 3,27 millones de euros que no tienen una justificación técnica real. Es decir, se ha contado con dinero que probablemente no va a entrar. Eso afecta a todo lo demás, porque con esos ingresos inflados se han previsto gastos fijos, sueldos, contratos y actuaciones que luego podrían no poder sostenerse. Ahí se entiende muy bien el refrán: del dicho al hecho hay mucho trecho, porque una previsión optimista no significa que el dinero exista de verdad.
🏗️ Además, el informe señala que algunas inversiones importantes, como determinadas obras e infraestructuras, no cuentan con memorias técnicas suficientes que expliquen bien su coste o su viabilidad. También advierte de que parte de lo que se vende como inversión acaba siendo, en realidad, gasto ordinario o pequeñas reparaciones del día a día. Eso quiere decir que el presupuesto no solo corre el riesgo de ingresar menos de lo previsto, sino también de no producir las mejoras reales que se anuncian a los vecinos.
🔎 En conjunto, el refrán refleja muy bien el sentido del texto: entre lo que se promete y lo que realmente se puede cumplir hay una distancia importante. El informe invita a mirar más allá del discurso político y a fijarse en los números, en los informes técnicos y en las consecuencias prácticas. Porque una cosa es presentar unas cuentas como si todo estuviera controlado, y otra muy distinta es que ese presupuesto sea realmente sólido, creíble y útil para mejorar la vida del municipio.
📋 Constata
- 💸 Ingresos inflados: El Ayuntamiento ha calculado que recibirá 3,27 millones de euros de más sin ninguna justificación técnica real.
- ⚠️ Gastos sin dinero real: Se planea pagar sueldos fijos y nuevos contratos con esos millones fantasma que difícilmente se van a cobrar.
- 🧮 Cuentas con trampa: El presupuesto se presenta equilibrado en papel, pero la realidad oculta un déficit inicial material preocupante.
- ⏳ Riesgo para el futuro: Comprometerse a gastos fijos sin dinero real peligroso para la estabilidad de los próximos años.
- 📄 Falta de informes: Proyectos importantes como el colector de San Bartolomé no tienen memorias técnicas que justifiquen su coste.
- 🕒 Trampa en los plazos: Se ha guardado más de un millón de euros para pagar en 2028 usando recursos que corresponden solo a 2026.
🎈 El detalle del globo
- 🏗️ Impuesto sobre Construcciones, Instalaciones y Obras (ICIO): Se ha calculado un exceso de estimación de 2.227.117,02 euros respecto a lo recaudado realmente en 2025. El documento señala que este impuesto ya se sobreestimó el año anterior.
- 🏘️ Licencias urbanísticas: Se han presupuestado 604.250,25 euros de más en comparación con la recaudación efectiva previa. Al igual que el ICIO, los informes técnicos fijan la recaudación real de 2026 por debajo de lo que pretenden los políticos.
- 🎲 Recursos eventuales (Ingresos extraordinarios): Este cajón de sastre incluye ingresos casuales como indemnizaciones o fianzas retenidas. Se ha inflado en 238.000,77 euros sin justificación.
- 🏛️ Fondo de Cooperación Municipal: Es una transferencia de dinero que llega desde la Generalitat Valenciana (GVA). El Ayuntamiento ha presupuestado recibir 103.427,10 euros de más sin tener ningún papel técnico que lo avale.
- 🗂️ Tasa por expedición de documentos administrativos: Se han calculado 64.456,01 euros de más respecto al año anterior sin informes que expliquen la subida.
- 🧒 Precios públicos de las Escuelas Infantiles: Se espera recaudar un exceso injustificado de 20.576,50 euros.
- ⚰️ Tasa por prestación de servicios fúnebres: Hay un exceso de previsión de 10.002,25 euros sin justificación técnica.
- 📝 Tasa por derechos de examen: Se estiman 5.350,70 euros de más en comparación con las cifras reales del ejercicio anterior.
📊 En total, sumando todas estas partidas, el interventor concluye que el Ayuntamiento cuenta con 3.273.180,60 euros de ingresos fantasma que difícilmente llegará a cobrar.
⚙️ Como afecta a la gestión
- 🧹 Dinero restado a los servicios ordinarios: Al inflar los ingresos, el Ayuntamiento ha creado gastos fijos y permanentes (como nuevos sueldos de personal y contratos de larga duración). Al no llegar el dinero estimado, se tendrá que recortar obligatoriamente de las partidas destinadas al mantenimiento diario del municipio.
- 🚰 Servicios básicos en el limbo técnico: El informe alerta de que la tasa de alcantarillado se subió un 42% en 2025 para pagar un nuevo contrato de mantenimiento. Sin embargo, en 2026 se sigue cobrando esa subida a los vecinos pero la licitación del servicio sigue sin tramitarse, por lo que los costes reales y la mejora del servicio no están justificados.
- 🏗️ Inversiones e infraestructuras sin garantía: Obras públicas clave para la ciudadanía (como el Parque canino de Albayna o la obra del colector de San Bartolomé) se han incluido en los presupuestos sin ninguna memoria técnica que avale cuánto van a costar ni cómo se van a ejecutar, quedando en riesgo de parálisis por falta de financiación verificada.
- 🛠️ Pequeñas reparaciones camufladas: La mayor parte del dinero destinado a «inversiones» se está usando en realidad para sufragar reparaciones ordinarias y pequeñas sustituciones del día a día del municipio. Al estar financiadas con recursos ordinarios que dependen de los ingresos inflados, cualquier caída en la recaudación afectará directamente al arreglo de las calles y servicios públicos.
- 🔒 Bloqueo de presupuestos futuros: Al consolidar deudas y gastos obligatorios sin dinero real para pagarlos, se compromete gravemente la elaboración de las cuentas de los próximos años, lo que provocará un deterioro progresivo en la calidad y continuidad de los servicios que reciben los ciudadanos.
Certificado Presentación Alegaciones
AL PLENO DEL EXCELENTÍSIMO AYUNTAMIENTO DE EL CAMPELLO (ALICANTE)
Doña Dolores Gómez de Merodio Bailera, con DNI , con domicilio a efectos de notificaciones en El Campello (Alicante), Carrer , , en calidad de Presidenta del Partido Político “TODOS SOMOS EL CAMPELLO (TSC)”, con NIF G26732941.
VENGO
A interponer RECLAMACIÓN A LA APROBACIÓN INICIAL PRESUPUESTO GENERAL 2026 CON TODOS SUS ANEXOS Y BASES DE EJECUCIÓN ASÍ COMO LA APROBACIÓN INICIAL DE LA PLANTILLA MUNICIPAL adoptada por acuerdo del Pleno de la Corporación de fecha 14 de mayo de 2026, que están sometidas a información pública por el plazo de quince días hábiles a contar desde el día siguiente al de publicación del anuncio insertado en el Boletín Oficial de la Provincia de Alicante, número 91, de 18 de mayo de 2026, en base a las siguientes:
ALEGACIONES
PRIMERA- Argumentamos nuestro derecho como parte interesada en el procedimiento de aprobación del Presupuesto en lo recogido en el Real Decreto Legislativo 2/2004,de 5 de marzo, por el que se aprueba el texto refundido de la Ley Reguladora de las Haciendas Locales. Artículo 170. Reclamación administrativa: legitimación activa y causas.
- A los efectos de lo dispuesto en el apartado 1 del artículo anterior, tendrán la consideración de interesados:
- Los habitantes en el territorio de la respectiva entidad local.
- Los que resulten directamente afectados, aunque no habiten en el territorio de la entidad local.
- Los colegios oficiales, cámaras oficiales, sindicatos, asociaciones y demás entidades legalmente constituidas para velar por intereses profesionales o económicos y vecinales, cuando actúen en defensa de los que les son propios.
- Únicamente podrán entablarse reclamaciones contra el presupuesto:
- Por no haberse ajustado su elaboración y aprobación a los trámites establecidos en esta ley.
- Por omitir el crédito necesario para el cumplimiento de obligaciones exigibles a la entidad local, en virtud de precepto legal o de cualquier otro título legítimo.
- Por ser de manifiesta insuficiencia los ingresos con relación a los gastos presupuestados o bien de estos respecto a las necesidades para las que esté previsto.
SEGUNDA- Se ha podido observar que en el expediente expuesto a consulta pública en el portal de transparencia del Ayuntamiento de El Campello para presentar alegaciones en un plazo de 15 días hábiles desde la publicación en el Boletín Oficial de la Provincia de Alicante, resulta que se comprueba la falta de dos documentos.
- No consta el certificado de secretaría del acuerdo plenario de la aprobación inicial del presupuesto.
- No consta el documento de edicto de alcaldía ni su publicación en el BOPA.
La falta de los dos documentos descritos debe invalidar el proceso de exposición pública al condicionar a los interesados la capacidad de presentar alegaciones en el plazo estipulado legalmente.
La falta del documento que certifica el acuerdo plenario que se expone para alegaciones impide conocer oficialmente ese acuerdo orgánico. La falta del documento publicado en el BOPA que sirve de inicio de presentación de alegaciones dificulta conocer los plazos.
SE SOLICITA ANULAR EL PLAZO DE EXPOSICIÓN PÚBLICA. Abriendo un nuevo plazo, en cuya exposición pública consten todos los documentos preceptivos en la tramitación de la aprobación de los presupuestos por el Pleno municipal.
TERCERA- Ha existido falta de transparencia y de participación por parte del gobierno municipal al no cumplir lo estipulado en el Reglamento de Participación Ciudadana: “El Ayuntamiento de El Campello pretende estar más cerca de sus ciudadanos, dar un mayor servicio, tener en cuenta la opinión de los ciudadanos a la hora de tomar decisiones…“ y en el Reglamento Orgánico del Consejo de Ciudad:
“Artículo 4º. Atribuciones . Sus funciones principales son debatir los planes de actuación generales, canalizar iniciativas, quejas y sugerencias, emitir informes, promover estudios y hacer propuestas en materia de desarrollo económico, local, planificación estratégica de la ciudad y grandes proyectos urbanos.
A título orientativo se señalan específicamente las funciones siguientes:
- Emitir informe sobre los asuntos que le sean solicitados por el alcalde/esa, el Pleno o cualquier Consejo Sectorial.
- Proponer la aprobación de disposiciones de carácter general .
- Asesorar al gobierno municipal sobre las grandes líneas de la política y gestión municipal.
- Conocer los presupuestos municipales y los resultados de su ejecución.
- Proponer la realización de audiencias públicas sobre temas concretos.
- Promover la realización de procesos participativos en temas específicos.
- Proponer la realización de consultas populares o la convocatoria del Consejo de Ciudad.
- Proponer la realización de estudios sobre temas de interés para la ciudad y promover el debate sobre los resultados.
No se debería justificar de ninguna manera por el gobierno municipal la falta de información ni esa inexistente posibilidad de participar en los asuntos públicos establecidos como derechos ciudadanos en los reglamentos municipales. Ni mucho menos, exponiendo que el expediente de presupuestos lo deben conocer antes los concejales. Por supuesto, eso se consigue cumpliendo los plazos establecidos por ley: borrador del expediente compartido con concejales antes del 15 de octubre para ser aprobado por el pleno antes del 31 de diciembre. Con independencia de las fechas en las que se tramiten los presupuestos, es voluntad política establecer plazos suficientes para que tanto concejales como el Consejo de Ciudad y la ciudadanía en general puedan hacer propuestas que mejoren el presupuesto municipal. Así se establece en documentos y normas de buenas prácticas de la Federación Española de Municipios Provincias (FEMP a la que pertenece El Campello) en materia de participación ciudadana: “La FEMP considera la participación ciudadana en los presupuestos como un derecho y una herramienta para fortalecer la democracia local y mejorar la gestión pública. La transparencia, la deliberación y la evaluación son elementos clave en este proceso.”
Por lo expuesto en esta alegación, y constatando el poco interés del gobierno municipal en promover la participación ciudadana al dejar a cero la dotación económica destinada a subvenciones en esta área.
Observamos que en el presupuesto se prevén distintas subvenciones:
- Subvenciones diversas Alcaldía
- Subvenciones escuela educandos
- Subvenciones diversas Juventud
- Subvenciones diversas Deportes
- Subvenciones diversas Comercio y Fomento económico Subv. diversas Educación
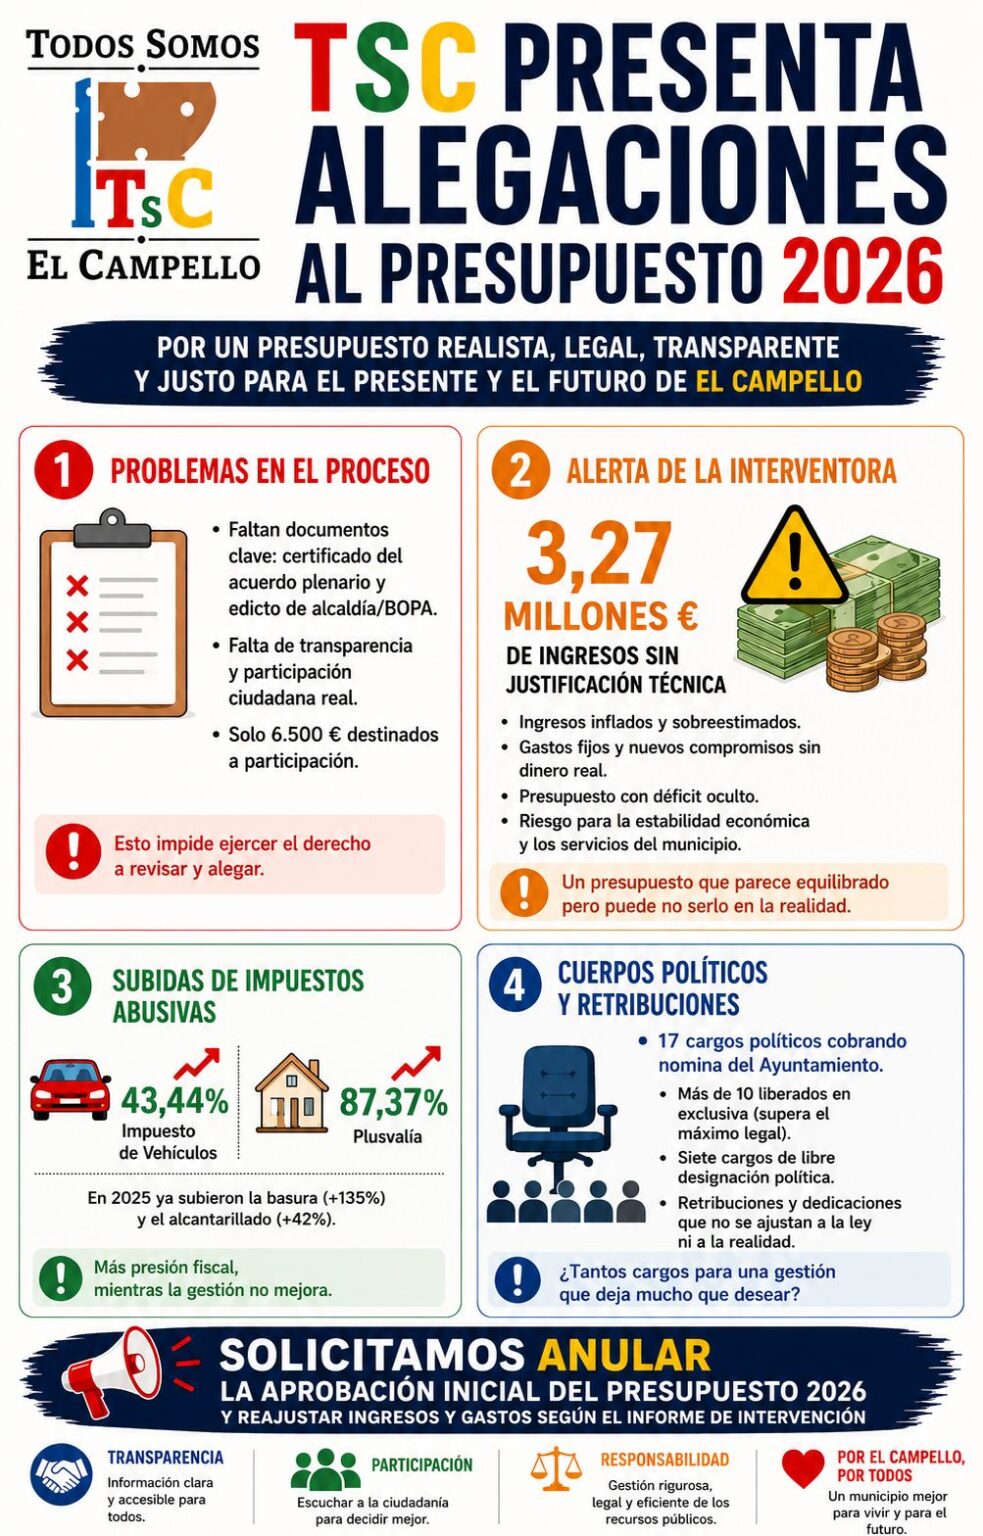
Y solo se prevé destinar una pequeña partida económica de 6.500,00 € a través de un concepto difuso denominado “Gtos div. Comunic. soc. y partic. Cdadana”.
En ningún caso se puede entender que esa partida va destinada a la promoción de la PARTICIPACIÓN CIUDADANA.
CUARTA- Se incumple lo estipulado en Real Decreto Legislativo 2/2004, de 5 de marzo, por el que se aprueba el texto refundido de la Ley Reguladora de las Haciendas Locales: tener el borrador y anexos para presentar al Pleno antes del 15 de octubre y aprobar los presupuestos antes de 31 diciembre.
Artículo 168 Procedimiento de elaboración y aprobación inicial. 4. “Sobre la base de los presupuestos y estados de previsión a que se refieren los apartados anteriores, el presidente de la entidad formará el presupuesto general y lo remitirá, informado por la Intervención y con los anexos y documentación complementaria detallados en el apartado 1 del artículo 166 y en el presente artículo, al Pleno de la corporación antes del día 15 de octubre para su aprobación, enmienda o devolución.”
Artículo 169 Publicidad, aprobación definitiva y entrada en vigor. 1. “Aprobado inicialmente el presupuesto general, se expondrá al público, previo anuncio en el boletín oficial de la provincia o, en su caso, de la comunidad autónoma uniprovincial, por 15 días, durante los cuales los interesados podrán examinarlos y presentar reclamaciones ante el Pleno. El presupuesto se considerará definitivamente aprobado si durante el citado plazo no se hubiesen presentado reclamaciones; en caso contrario, el Pleno dispondrá de un plazo de un mes para resolverlas.”
2.” La aprobación definitiva del presupuesto general por el Pleno de la corporación habrá de realizarse antes del día 31 de diciembre del año anterior al del ejercicio en que deba aplicarse.”
No se desconoce el incumplimiento sistemático de esta Ley, eso lo tenemos claro. También sabemos que es preciso arbitrar medios que permitan el funcionamiento del ayuntamiento, habida cuenta de la prohibición absoluta de acordar gastos sin crédito presupuestario suficiente, por lo que es legal prorrogar los presupuestos del ejercicio anterior.
Pero eso no debe ser justificación para proponer, como es este caso, la aprobación del presupuesto en el mes de mayo, cuando se ha ejecutado sin previsión casi la mitad del ejercicio económico. Esta anomalía del incumplimiento de la normativa legal de aprobación de los presupuestos locales fuera de plazo puede tener consecuencias negativas en la gestión financiera y legal, pudiendo generar problemas de eficacia en la gestión, falta de control del gasto público, y posibles responsabilidades.
QUINTA- CONSIDERACIONES EXPUESTAS POR MARÍA DOLORES SÁNCHEZ POZO, INTERVENTORA MUNICIPAL, EN EL INFORME DE APROBACIÓN INICIAL DEL PRESUPUESTO.
- Observaciones a la previsión de ingresos.
Respecto a los ingresos, históricamente, y especialmente tras la entrada en vigor de las reglas fiscales, el criterio técnico más prudente , y que consideramos más adecuado para la estimación de los ingresos, es el criterio de caja , normalmente ajustándose a los ingresos netos del ejercicio anterior (la recaudación efectiva) o derivados de la última Liquidación aprobada. Igualmente, consideramos adecuados aquellos que vienen informados por un Técnico especialista.
De la estimación de los conceptos de ingresos ,del Proyecto de Presupuesto NO SE ENCUENTRAN JUSTIFICADOS los siguientes conceptos:
*29000. ICIO con un exceso de estimación respecto a la recaudación efectiva de la Liquidación 2025 de 2.227.117,02 euros. En el Presupuesto 2025 también se sobreestimaron las previsiones.
*30500 Tasa prestación servicios fúnebres con un exceso de estimación respecto a la recaudación efectiva de la Liquidación 2025 de 10.002,25 euros, sin que exista informe técnico sobre que explique el incremento de las previsiones.
*32100. Licencias urbanísticas con un exceso de estimación respecto a la recaudación efectiva de la Liquidación 2025 de 604.250,25 euros. En el Presupuesto 2025 también se sobreestimaron las previsiones.
El informe técnico solicitado sobre las estimaciones de ICIO y Licencias urbanísticas fija también por debajo las cuantías a recaudar en 2026.
*32500.Tasa por expedición de documentos administrativos con un exceso de estimación respecto a la recaudación efectiva de la Liquidación 2025 de 64.456,01 euros, sin que exista informe técnico que explique el incremento de las previsiones.
*32900.Tasa derechos de examen con un exceso de estimación respecto a la recaudación efectiva de la Liquidación 2025 de 5.350,70 euros, sin que exista informe técnico que explique el incremento de las previsiones.
*34301.P.p Escuelas Infantiles con un exceso de estimación respecto a la recaudación efectiva de la Liquidación 2025 de 20.576,50 euros, sin que exista informe técnico que explique el incremento de las previsiones.
* 39900 Recursos eventuales. En este concepto se recogen ingresos extraordinarios que no pueden incluirse en otros conceptos y que tienen un carácter ocasional. En él se incluyen ingresos como indemnizaciones resueltas a favor del Ayuntamiento o incautaciones de garantías, situaciones ,todas ellas muy singulares. Ya en el 2025 se sobreestimó dicha previsión. Existe un exceso de estimación de 238.000,77 euros respecto la recaudación de 2025.
*45001 Fondo de Cooperación Municipal. Esta transferencia incondicionada de la GVA suele recibirse en dos partes iguales que suelen ascender en total a 258.350,00 euros. La estimación que se prevé en el Presupuesto de Ingresos 2026 es de 361.777,10 euros sin que conste justificación técnica al respecto. Por tanto se considera un exceso de estimación respecto a la recaudación efectiva de la Liquidación 2025 de 103.427,10 euros.
En total, se considera que el Estado de Ingresos del Proyecto de Presupuesto existe un exceso de estimación no justificada de 3.273.180,60 euros.
Ello implica que se están financiando gastos con una estimación de ingresos de difícil materialización, dado que no consta explicación de esos incrementos. Dicho de otra forma, se ha consignado 3.273.180,60 euros en créditos para gastos que no cuentan con financiación verificada.
- Observaciones a la previsión de gastos.
Se han presupuestado un total de 19.112.537,24 euros que representa un 44,24% del Presupuesto total, cifra que en comparación con el capítulo I del año 2025 , que se cifró en
16.854.292,49 euros, supone un aumento, en términos globales en un sólo ejercicio, de un 11,72 %, esto es , 2.258.244,75 euros. Este importe supone un exceso de créditos que vienen financiados con la parte de recursos no justificados, por lo que dichos gastos, en realidad , no cuentan con soporte de financiación suficiente… desde un punto de vista presupuestario, el consolidar gasto fijo (y no olvidemos prioritario, al tratarse de gasto de personal) en un contexto en el que los recursos presupuestarios no cubren la totalidad de los gastos pone en peligro no sólo el equilibrio presupuestario de este ejercicio sino la elaboración de presupuestos futuros….
Por lo que se refiere a los gastos de los capítulos VI y VII, los gastos en inversión que se contemplan en el Estado de Gastos del Proyecto vienen financiados con recursos propios del Ayuntamiento, sin acudir a financiación ajena, y más detalladamente con recursos ordinarios. En el ejercicio anterior, los gastos en estos capítulos que se financiaron con recursos ordinarios ascendieron a 1.362.354,36 euros, por lo que para 2026 existe en el Proyecto de Presupuesto un incremento en estos capítulos respecto al 2025 de 791.545,64 euros, también para financiar nuevos gastos.
Ya hemos comentado, respecto al contenido del Proyecto, que algunas inversiones dada su singularidad, no viene acompañadas de una Memoria Técnica que desglose sus costes así como los plazos de ejecución.
A la luz de cómo se ha confeccionado las previsiones de ingreso, este importe para ejecutar nuevo gasto viene financiada con recursos no justificados.
VII. Nivelación presupuestaria
Si bien el Presupuesto se presenta formalmente equilibrado, materialmente el Presupuesto se presenta con déficit inicial tal y como venimos informando a lo largo de este informe . De acuerdo con el art 165.1 TRLHL“ El presupuesto general atenderá al cumplimiento del principio de estabilidad en los términos previstos en la Ley 18/2001, General de Estabilidad Presupuestaria, y contendrá para cada uno de los presupuestos que en él se integren: a) Los estados de gastos, en los que se incluirán, con la debida especificación, los créditos necesarios para atender al cumplimiento de las obligaciones.
- b) Los estados de ingresos, en los que figurarán las estimaciones de los distintos recursos económicos a liquidar durante el ejercicio”. Dada las fechas en la que se va a aprobar los Presupuestos, existen ingresos en los podemos adelantar que su realización es de difícil materialización y son los que hemos comentado en el apartado V de este informe.
Si restamos de las estimaciones de ingresos del Proyecto aquellos excesos de previsión que no están debidamente justificados1 se presentaría un Presupuesto de Ingresos con unas estimaciones iniciales de 38.048.188,04 euros versus las estimaciones de 43.200.000, por lo que se incumple el art 165.4 TRLHL.
La aprobación con déficit inicial de forma material tiene las siguientes CONSECUENCIAS: *La primera y más importante, que las estimaciones de ingresos cuya realización son de muy difícil o nula materialización financian gastos permanentes y prioritarios como es el caso de la creación de nuevas plazas de la Plantilla y el complemento de carrera o nuevos contratos.
* Segunda, y siguiendo la argumentación anterior, esta insuficiencia de financiación compromete la confección de futuros Presupuestos puesto que con este Presupuesto consolida como obligatorios gastos sin tener la correspondiente cobertura presupuestaria.
*Finalmente, la superdotación en la consignación de gastos que no van a ejecutarse en el ejercicio supone no sólo tener un alto porcentaje de inejecución en el presupuesto, sino también se fuerza a destinar recursos del ejercicio para gastos que son ejecutables en ejercicios futuros.
Ésta es una de las causas que conlleva la deficiente programación presupuestaria, el exceso de previsión de los gastos conlleva correlativamente la sobreestimación de los recursos.
Por todo ello, queda condicionado el carácter favorable de este informe sobre el Presupuesto al reajuste de las previsiones presupuestarias de conformidad con las consideraciones contenidas a lo largo del mismo.
El informe, no solo explica, certifica que el Ayuntamiento ha presupuestado más de 3,27 millones de euros que no tienen una justificación técnica real. Es decir, se ha contado con dinero que probablemente no va a entrar en las arcas municipales. Eso afecta a todo lo demás, porque con esos ingresos inflados se han previsto gastos fijos, sueldos, contratos y actuaciones que luego podrían no poder sostenerse. En los presupuestos municipales no encaja una previsión política optimista sin informes que lo avale.
En síntesis, estamos ante:
Ingresos inflados. El Ayuntamiento ha calculado que recibirá 3,27 millones de euros de más sin ninguna justificación técnica.
Gastos sin dinero real. Se plantea pagar sueldos fijos y nuevos contratos con esos millones fantasma que difícilmente se van a cobrar.
Cuentas con trampa. El presupuesto se presenta equilibrado en papel, pero la realidad oculta un déficit inicial preocupante.
Riesgo para el futuro. Comprometerse a gastos fijos sin dinero real pone en riesgo la estabilidad económica de los próximos años.
Falta de informes. Proyectos importantes como el colector de San Bartolomé no tienen memorias técnicas que justifiquen su coste.
Trampa en los plazos. Se ha guardado más de un millón de euros para pagar en 2028 usando recursos que corresponden solo a 2026.
Lo extraño, es que estamos ante una práctica sistémica y habitual del gobierno municipal, pues se repite la misma imprudencia, incluso ilegalidad, que en los presupuestos del pasado año 2025.
Solo ha una interpretación a las conclusiones del informe de intervención:
¡¡¡SI NO SE REAJUSTAN LAS PREVISIONES DE INGRESOS CONFORME CON LAS CONSIDERACIONES CONTENIDAS A LO LARGO DEL INFORME DE INTERVENCIÓN, ESTE ES DESFAVORABLE!!!
La aprobación con unos ingresos injustificados e irreales, estará incumpliendo el objetivo de estabilidad presupuestaria y la regla de gasto.
Se solicita la anulación de la aprobación inicial de los presupuestos municipales, procediendo a reajustar los ingresos y gastos a lo expuesto en el informe de intervención.
SEXTA- PLANTILLA Y PROPUESTA DE CONCEJALÍA SOBRE RETRIBUCIONES POLÍTICOSPERSONAL EVENTUAL 2026.
Figura como concejal sin dedicación exclusiva, Juan José Berenguer Alcobendas PP, con una asignación de 12.600 €. Se ha comprobado que el edil mantuvo la dedicación exclusiva hasta el mes de febrero. Si en enero tenía la retribución con dedicación exclusiva, en ningún caso puede tener asignada en los presupuestos la misma cantidad que el resto de concejales sin dedicación.
Pocas personas pueden entender el gran número de liberados en exclusiva de cargos electos en El Campello (13 liberados con dedicación exclusiva según la tabla expuesta al público entre la documentación de los presupuestos y siete plazas de cargos de libre designación política) cuando la gestión del municipio deja mucho que desear.
En primer lugar, la Ley 7/1985, de 2 de abril, Reguladora de las Bases del Régimen Local. Artículo 75.ter. g) En los Ayuntamientos de Municipios con población comprendida entre 20.001 y 35.000 habitantes (entre los que está El Campello), los miembros que podrán prestar sus servicios en régimen de dedicación exclusiva no excederán de diez. Esta cifra se supera con creces en El Campello.
Pero, además, en caso de error en la elaboración de esa plantilla y que haya liberaciones con dedicaciones parciales. Hay que tener claro que no todos los miembros de la Corporación Local pueden ser declarados en esta situación, en la medida en que, por expreso mandato legal, queda reservada para los cargos representativos locales que realicen funciones de Presidencia o Vicepresidencia de órganos colegiados municipales, los que ostenten delegaciones o quienes desarrollen responsabilidades que así lo requieran (art. 75.2 LRBRL). No parece lógico que una liberación sea destinada a un concejal de un grupo de la oposición que carece de competencias y responsabilidades de gobierno ni de portavocía.
SÉPTIMA- INCREMENTO INJUSTIFICADO Y ABUSIVO DE LA PRESIÓN FISCAL A LOS VECINOS.
El afán recaudatorio del gobierno municipal se comprueba, de nuevo, en los porcentajes abusivos experimentados en el presupuesto 2026.
El Impuesto de Vehículos, supone un incremento del 43,44%.
La Plusvalía, supone un incremento del 87,37%.
La recaudación en ambos conceptos supone unos ingresos al alza de más de 2 millones de €.
En 2025, ya se subió injusta y abusivamente el recibo de la basura (hasta un 135%) y el de la tasa de alcantarillado (un 42%).
Precisamente, respecto a la tasa de alcantarillado, el informe de intervención deja en evidencia su improcedencia con la siguiente consideración:
“Tasa de alcantarillado: En el ejercicio 2025 entró en vigor la modificación de la Ordenanza de la tasa de alcantarillado que justificó un incremento de la estimación de la tasa del 42% respecto al 2024 . En el ejercicio 2026, las previsiones de ingresos se mantienen sin que hasta la fecha se tenga constancia de la tramitación de la licitación del nuevo pliego que motivó su aumento en la Memoria, por lo que debería informarse si puede exigirse la nueva tasa si no se producen los costes que la motivaron o existen otros que justifican su previsión. Esta advertencia ya se realizó en 2025 con ocasión de la aprobación del Presupuesto 2025.
Por todo lo expuesto
SOLICITO al Excelentísimo Ayuntamiento de El Campello, que tenga por presentada en tiempo y forma las presentes ALEGACIONES Y RECLAMACIÓN, proceda a la ANULACIÓN del acuerdo plenario referente a la APROBACIÓN INICIAL DEL PRESUPUESTO 2026. Procediéndose modificar los puntos expuestos en las distintas consideraciones de nuestra reclamación y subsanando las carencias y observaciones expuestas en los informes de intervención.
En El Campello, a 2 de junio de 2026
Fdo.: Dolores Gómez de Merodio Bailera
Presidenta del Grupo Político “Todos Somos El Campello (¡TSC!)